大亚圣象(000910)深度报告 收入增速亮眼,成本上涨拖累毛利率,人造板业务后续展望
大亚圣象(000910)深度报告:收入增速亮眼,成本上涨拖累毛利率,人造板业务后续展望
一、事件概述
海通证券发布关于大亚圣象(000910)的研究报告。报告指出,公司近期收入端表现亮眼,增速超出预期,但受原材料成本上涨影响,毛利率出现一定下滑。作为国内人造板及地板行业的龙头企业,大亚圣象的业绩表现折射出行业在当前宏观经济与产业周期下的机遇与挑战。
二、收入端:增速亮眼,龙头地位稳固
报告期内,大亚圣象实现了收入的快速增长,增速表现亮眼。这一增长主要得益于以下几个方面:
- 人造板业务量价齐升:随着下游家居需求回暖以及行业集中度提升,公司作为人造板行业龙头,凭借规模优势和品牌效应,销量实现稳步增长。产品结构优化带动均价提升。
- 地板业务渠道拓展:公司持续推进渠道下沉和工程渠道拓展,零售端与精装工程端齐头并进,带动地板收入增长。
- 产能释放与效率提升:前期投放的产能逐步释放,规模化生产降低了单位成本,进一步推动了收入增长。
收入端的亮眼表现验证了公司在行业中的竞争优势和市场份额的扩张能力。
三、成本端:原材料上涨拖累毛利率
尽管收入增速可观,但公司毛利率却出现了一定程度的下滑,主要原因是原材料成本上涨。
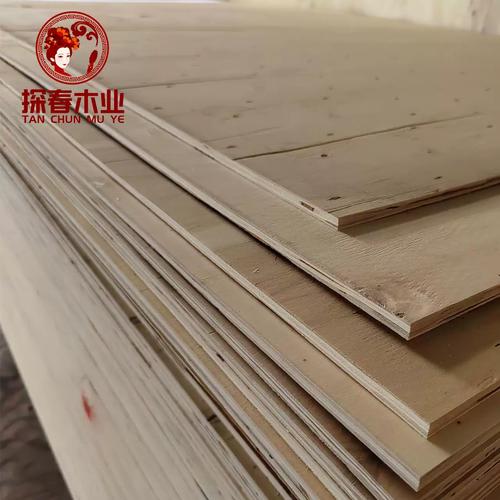
- 人造板原材料价格上行:人造板的主要原材料包括木材、胶粘剂等,受环保政策趋严、进口木材价格上升以及国内木材供应紧张等因素影响,原材料采购成本明显增加。
- 能源成本上升:生产过程中所需的能源(如电力、煤炭)价格波动也对成本造成压力。
- 物流与人工成本刚性上涨:疫情后物流成本以及人工成本均有所上升,进一步压缩了利润空间。
毛利率的下滑反映了公司在成本传导方面面临一定的时滞,同时也凸显了行业在原材料价格波动面前的脆弱性。
四、人造板业务:挑战与机遇并存
人造板作为大亚圣象的核心业务之一,其表现对公司整体业绩至关重要。当前,人造板业务面临以下挑战与机遇:
挑战:
- 原材料价格维持高位,成本压力短期难以缓解;
- 行业环保标准提升,中小企业加速出清,但同时也增加了合规成本;
- 下游需求受房地产周期影响,存在不确定性。
机遇:
- 行业集中度提升,龙头企业有望享受份额红利;
- 无醛板、阻燃板等功能性人造板需求增长,产品升级带来溢价空间;
- 出口市场逐步恢复,海外需求有望提振。
五、盈利预测与投资建议
考虑到公司收入端保持较快增长,但成本压力对毛利率形成压制,预计短期内盈利水平仍将承压。中长期来看,随着原材料价格回落、产品结构优化以及行业集中度提升,公司盈利能力有望逐步修复。
海通证券预计公司未来几年收入将保持稳健增长,但毛利率修复节奏取决于成本端变化。建议关注原材料价格走势及公司提价传导能力。
六、风险提示
- 原材料价格大幅波动风险;
- 房地产下行导致需求不及预期;
- 行业竞争加剧风险;
- 环保政策超预期收紧。
七、
大亚圣象作为人造板及地板行业的领军企业,收入增速亮眼体现了其强大的市场竞争力。成本上涨对毛利率的拖累也不容忽视。公司需在成本控制、产品升级和渠道拓展方面持续发力,以应对行业周期波动,实现高质量发展。人造板业务的后续表现,将是决定公司盈利修复节奏的关键。
如若转载,请注明出处:http://www.semichome.com/product/46.html
更新时间:2026-10-01 13:25:03